「口コミで広がったので広告は出していません」という説明は、社外向けの話としてはよく登場します。では、口コミが新規顧客の大半を占めている会社は、本当に広告を出さずに済んでいるのでしょうか。
送金と口座のサービスを提供する Wise(英国の会社で、米国でも上場し、SECへ年次報告書を提出しています)の2026年3月期(同社の表記でFY26)の決算資料には、その両方が並んで書かれています。新規顧客の c.70% は口コミによる推薦から来ていると書きつつ、同じ年にマーケティング費用を 62% 増やして 171.8 million ドル にしています。
この記事では、その2つが同時に成り立っている状態を、資料の記載の範囲で読み解きます。口コミの材料になっている数値がどこに書かれているか、増やした広告費が何を担うものとして説明されているか、そして「新規の7割が口コミ」という比率を自社の目標として持ち込むと何が壊れるかまでを扱います。金額と比率は原文の数字列のまま書き写し、円への換算はしていません。会計年度はいずれも3月31日に終わる12か月で、確認日は2026年9月29日です。
「新規の約7割が口コミ」と「広告費62%増」は同じ資料に並んでいる
まず、口コミについての記載です。決算発表は、同社の成長の説明の中でこう書いています。
The majority of our growth is still driven by word of mouth
成長の大半はいまも口コミが動かしている、という書き方です。割合も示されています。
word-of-mouth recommendations which account for c.70% of new customers
新規顧客の c.70%(c. は circa=およそ)が口コミによる推薦によるもの、という記載です。ここだけを読むと、広告に頼らない会社の話に見えます。ところが、同じ資料の費用の説明はこうなっています。
We increased our marketing investment by 62% to $171.8 million
さらに、人員についても書かれています。
Average headcount growth for marketing and sales was 42% year-over-year.
マーケティングと営業の平均人員が前期比42%増です。費用も人も増やしたうえで、新規の約7割は口コミ経由だと説明している、という構図です。まず損益の側から、その年に何が起きていたかを押さえます。
| 項目(百万ドル) | FY2024 | FY2025 | FY2026 |
|---|---|---|---|
| Transaction Revenue | 1,323.1 | 1,546.3 | 1,893.6 |
| Net Revenue | 1,776.1 | 2,098.9 | 2,502.8 |
| Marketing and Sales | 79.6 | 106.1 | 171.8 |
| Technology and Development | 287.6 | 314.1 | 434.3 |
| Servicing | 216.9 | 287.5 | 396.6 |
| General and Administrative | 194.7 | 273.4 | 381.9 |
| Operating Income | 650.1 | 728.2 | 590.7 |
| Income Before Tax | 656.7 | 717.5 | 660.4 |
費用の行は、原文の連結包括利益計算書では括弧付きの負数で表示されています。ここでは金額そのものを並べたいので、符号を外した数字で書いています。
この表で気づいておきたいのは、増えたのはマーケティングだけではないことです。技術開発は314.1から434.3、サービシングは287.5から396.6、一般管理費は273.4から381.9へ増えています。営業利益は728.2から590.7へ減りましたが、これを広告費の増加だけで説明することはできません。増加額で並べると、技術開発、サービシング、一般管理費のいずれも、マーケティングより大きく増えているためです。
口コミの材料になりそうな数値は、マーケティングの節に書かれていない
「なぜ口コミが起きるのか」について、この資料はマーケティングの説明としては答えていません。代わりに、事業の説明の側に、顧客が人に話したくなる材料になりそうな数値が並んでいます。
価格については、こう書かれています。
In FY26 our average take rate dropped from 58bps to 52bps.
テイクレートは送金額に対して受け取る手数料の率で、bps は0.01%です。58bps から52bps へ下がったということは、同じ金額を送る顧客が払う手数料が平均で下がったことになります。会社はこれを、単年の値引きではなく事業の仕組みだと説明しています。効率化と規模、直接接続の広がりで安くできた分を顧客へ戻す、という書き方です。節約額についても記載があります。
In FY26, we saved our customers an estimated over $3 billion in hidden fees compared to traditional banks.
従来の銀行と比べて顧客が払わずに済んだ隠れた手数料を、FY26について over $3 billion と推計しています。比較対象の銀行や算出方法は書かれていませんので、外から検算はできません。
速度についても、2年前との比較で書かれています。Q4 FY24 には20秒未満で送られた支払いが62%で、Q4 FY26 には75%になりました。四半期の値なので、通期の平均ではありません。
顧客側の規模は、同じ決算発表とプレスリリースの数字で押さえられます。
| 項目 | FY2026の値 | 前期比 |
|---|---|---|
| アクティブ顧客 | 19 million(個人18.0 million/法人0.9 million) | 21%増 |
| クロスボーダー取扱高 | $243.5 billion | 31%増 |
| 顧客が預けている残高 | $39 billion | 40%増 |
| カード決済額 | $44 billion | 37%増 |
| 平均クロスボーダーテイクレート | 52bps | 58bps から低下 |
個人と法人の内訳は、期中にクロスボーダー取引を完了した顧客の数です。手数料率は下がり、取扱高は31%増えています。顧客あたりの単価が下がる前提で、量が増えることで成り立っている形です。この構造は、価格を下げても継続期間と利用額で回収できるかという問題に直結します。考え方の整理はLTVを上げる方法で扱っています。
それでも広告を増やした理由は、口コミの置き換えとして説明されていない
ここが、この事例のいちばん誤読されやすいところです。費用が62%増えたのは、口コミが弱くなったからではありません。資料は、既存のマーケティングチャネルへの投資を続けつつ、ブランドのマーケティングへより多く投じたと説明し、主要市場でのブランド認知づくりを目的に挙げています。
出した面も具体的に挙がっています。北米では多チャネルのTVキャンペーンを展開し、英国では同様のキャンペーンを行いました。
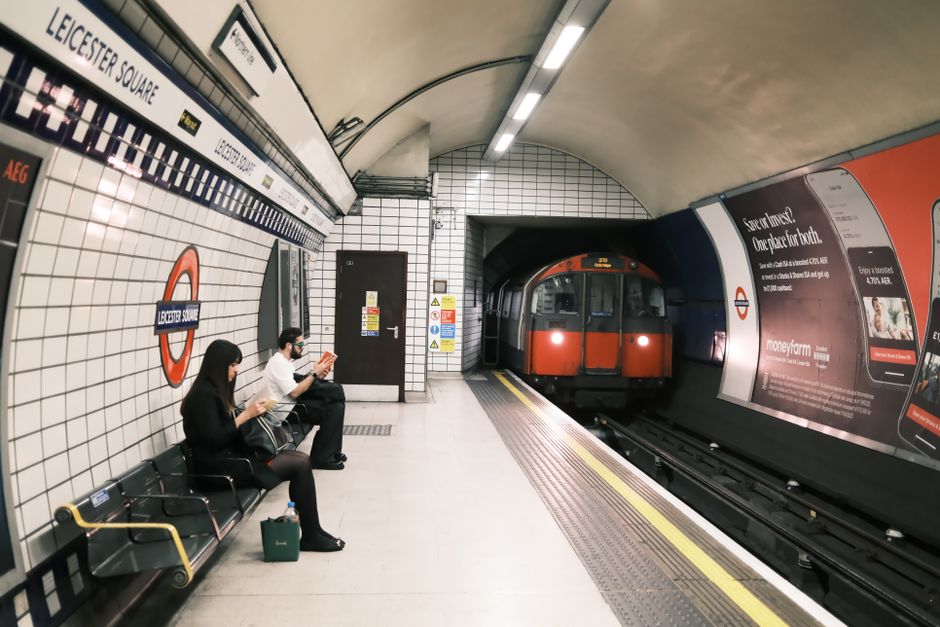
In the UK we launched a similar campaign, highlighting the breadth of our proposition across TV and also the London tube
TVに加えて、ロンドンの地下鉄と主要な鉄道駅が出稿先として書かれています。提供範囲の広さを伝える出稿を、乗客が毎日同じ動線を通る面に置いた、という組み合わせです。
2つの経路が並んでいる状態を、役割で分けて見ます。
会社は口コミについて、来てくれた顧客は残ると書いています。
if customers come to Wise, they stay with us
つまり、広告に期待している役割は「まだ知らない人に名前と提供範囲を知らせる」ところまでで、そこから先の継続と推薦は製品側が担う、という組み立てになっています。口コミを増やす施策そのものを買っているわけではありません。広告と口コミが別の仕事をしているという前提で読むと、費用62%増と新規の約7割が同じ資料に載っていることに矛盾はありません。
費用の重さは、金額ではなく売上に対する比で見る
171.8 million ドルという金額だけを見ると規模が分かりにくいので、同じ資料の純収益で割ってみます。
比で見ると、3期を通じて上がっています。それでも、FY2024は純収益の5%に届かない水準で、いちばん高いFY2026でも7%に達していません。金額は79.6から171.8へ2期で2倍以上になりましたが、売上に対する比としては数ポイントの動きです。口コミが主な経路である会社が広告を大きく増やしても、この水準にとどまっている、という読み方になります。
ここで注意したいのは、この比を他社の「広告費比率」と直接比べられないことです。marketing and sales という費目に何が含まれるのかは、この資料からは読み取れません。広告の出稿費だけなのか、人件費や制作費も入るのかによって、同じ比率の意味が変わります。費目の定義がそろっていない数字を並べても判断材料にならないという問題は、Airbnbの費用区分を10-Kで読んだ記事でも同じ形で出てきます。自社で見るときは、先に費目の中身を決めてから比率にする順番です。指標の定義のそろえ方はマーケティングKPIの決め方にまとめています。
「新規の7割が口コミ」を自社の目標に置き換えられない3つの理由
この比率を、そのまま社内の目標値として持ち込むと壊れます。理由は3つです。
1つ目は、測り方が書かれていないことです。c.70% がどの質問、どの計測、どの期間で出た値なのかは資料に説明がありません。申込時のアンケートなのか、招待コードの経由なのか、広告に接触していない人を口コミと数えているのかで、同じ「7割」が別の意味になります。自社で同じ数字を出したいなら、まず定義を自分で決めるところからです。
2つ目は、商売の形が違うことです。Wiseの場合、顧客が繰り返し送金し、残高を預け、カードを使います。取扱高は $243.5 billion で31%増、預かり残高は $39 billion で40%増です。使う頻度が高く、他と比べたときの差が金額で見えるサービスだから、人に話す機会が生まれます。年に一度しか使わない商材や、比較の基準が価格ではないサービスで、同じ経路の比率になる保証はありません。
3つ目は、口コミが結果であって施策ではないことです。この資料で口コミの前に置かれているのは、手数料率を58bpsから52bpsへ下げたこと、20秒未満で着金する割合を62%から75%へ上げたことです。紹介を増やす取り組みの記載より先に、条件が良くなったことが書かれています。順番を逆にして、製品の条件を変えずに紹介の仕組みだけを作ると、話す材料のないまま顧客へ依頼することになります。口コミを実務として扱う手順は口コミマーケティングとはで整理しています。
確認した資料に書かれていなかったこと
今回読んだ資料の範囲で、探したが見つけられなかった項目を挙げます。埋めずに空欄として残します。
口コミの測り方です。c.70% の算出方法、対象期間、地域ごとの違いは見当たりませんでした。広告費の内訳もありません。171.8 million ドルのうち、北米のTV、英国のTV、交通広告にいくら使ったのかは示されていません。投資回収の基準も同様です。どのくらいの期間で回収する前提で出稿を決めているのかは読み取れませんでした。日本市場の数値も出てきません。キャンペーンの地域として名前が挙がっているのは北米と英国です。
いずれも「社内に無い」という意味ではありません。通期の決算発表と年次報告書は投資家に向けた文書で、載る項目はその目的で選ばれます。外部の読み手が確かめられる範囲がここまで、ということです。
自社に置き換えるときに先に決める2つのこと
この事例から持ち帰れるのは、施策のアイデアではなく数え方です。
先に決めるべき1つ目は、「口コミ経由」の定義です。何をもって口コミと数えるのかを書き出し、広告に接触した人をどちら側に入れるかを決めます。決めずに集計を始めると、比率が上がっても下がっても解釈できません。
2つ目は、広告に何を期待するかです。Wiseの資料では、広告は認知、継続と推薦は製品と価格、という分担になっていました。自社で広告を増やすときに、それが認知の仕事なのか、獲得の仕事なのか、口コミの不足を埋める仕事なのかを先に置きます。期待する役割が決まっていなければ、成果を見る指標も決まりません。新規獲得の全体像から考える場合は新規顧客の獲得方法を先に読んでください。
どちらも、新しいツールも追加の予算も要りません。いま持っている数字に定義を与える作業です。
この記事で確認できたこと
WiseのFY26(2026年3月期)は、純収益が 2,502.8 million ドル、税引前利益が 660.4 million ドル、アクティブ顧客が 19 million(21%増)、クロスボーダー取扱高が $243.5 billion(31%増)でした。マーケティング費用は 171.8 million ドルで前期比62%増、マーケティングと営業の平均人員は42%増です。それでも会社は、成長の大半はいまも口コミが動かしていると書き、新規顧客の c.70% を口コミによる推薦としています。
同じ資料には、平均クロスボーダーテイクレートが58bpsから52bpsへ下がったこと、20秒未満で着金した支払いの割合が Q4 FY24 の62%から Q4 FY26 の75%へ上がったこと、従来の銀行と比べた顧客の節約額を FY26 について over $3 billion と推計していることが書かれています。広告は、口コミの置き換えではなく主要市場での認知づくりとして説明されていました。口コミの測り方、広告費の内訳、投資回収の基準、日本市場の数値は、確認した範囲では見当たりませんでした。
海外企業の取り組みを公表資料から読み解いた記事は海外マーケティングにまとめています。
この分野の実務を相談したい方へ
記事で扱っている内容は、当社が実務として支援している領域です。 自社で進めるか外部に任せるかの判断からご相談いただけます。
あわせて読みたい
 Airbnbのマーケティング戦略を10-Kで読む|広告費とマーケ費の差
ブランド重視で知られるAirbnbが、実際にいくらをどこへ使っているのか。米国SECへ提出された2025年度のForm 10-Kから、マーケティング費用2,588百万ドルと広告費843百万ドルの関係、そして公表されていない項目を整理します。
 口コミマーケティングとは?評判を集客につなげる方法
口コミマーケティングの仕組みを、体験設計、レビュー収集、返信、掲載、分析、改善の流れで解説し、偽装・選別・誇張を避ける実務を整理します。
 新規顧客を獲得する方法|問い合わせにつなげる基本戦略を解説
新規顧客を獲得する流れを、認知・興味・比較・問い合わせの4段階に分けて解説します。段階ごとに必要な施策、詰まりの見つけ方、既存顧客との費用差を踏まえた考え方を整理します。